遍地开花的药房VS生病人群抢夺 激烈市场竞争下药品零售何去何从
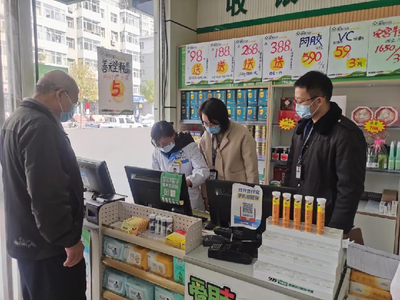
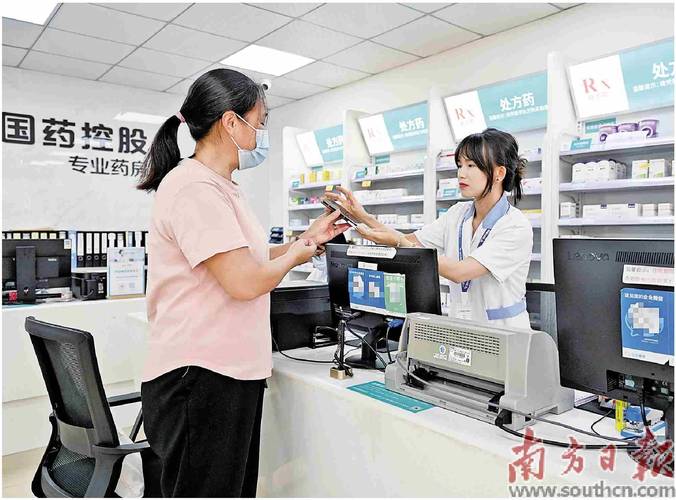
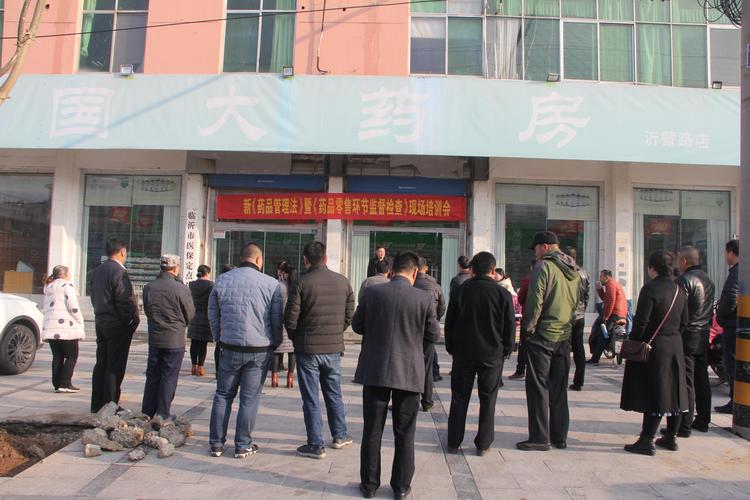
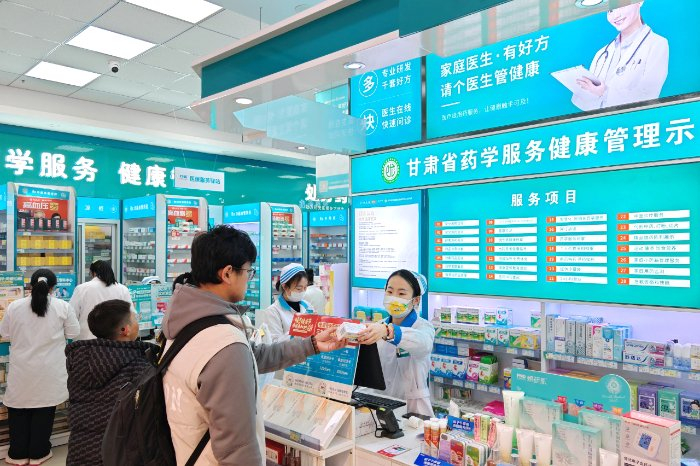
走在城市街头,每隔几十米就能看到一家药房,贴着“会员日8折”“满100减30”的海报,店员在门口热情地招呼过往行人。与此医院门诊排起长队,线上购药平台订单量激增。一边是药房数量井喷,一边是大健康需求膨胀——这本该是供需两旺的黄金时代,现实却是药店之间为了抢夺有限的“生病人群”而陷入残酷的贴身肉搏。药品零售,正站在一个关键的十字路口。
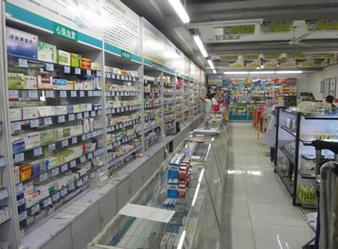
一、遍地开花:药房密度超过便利店
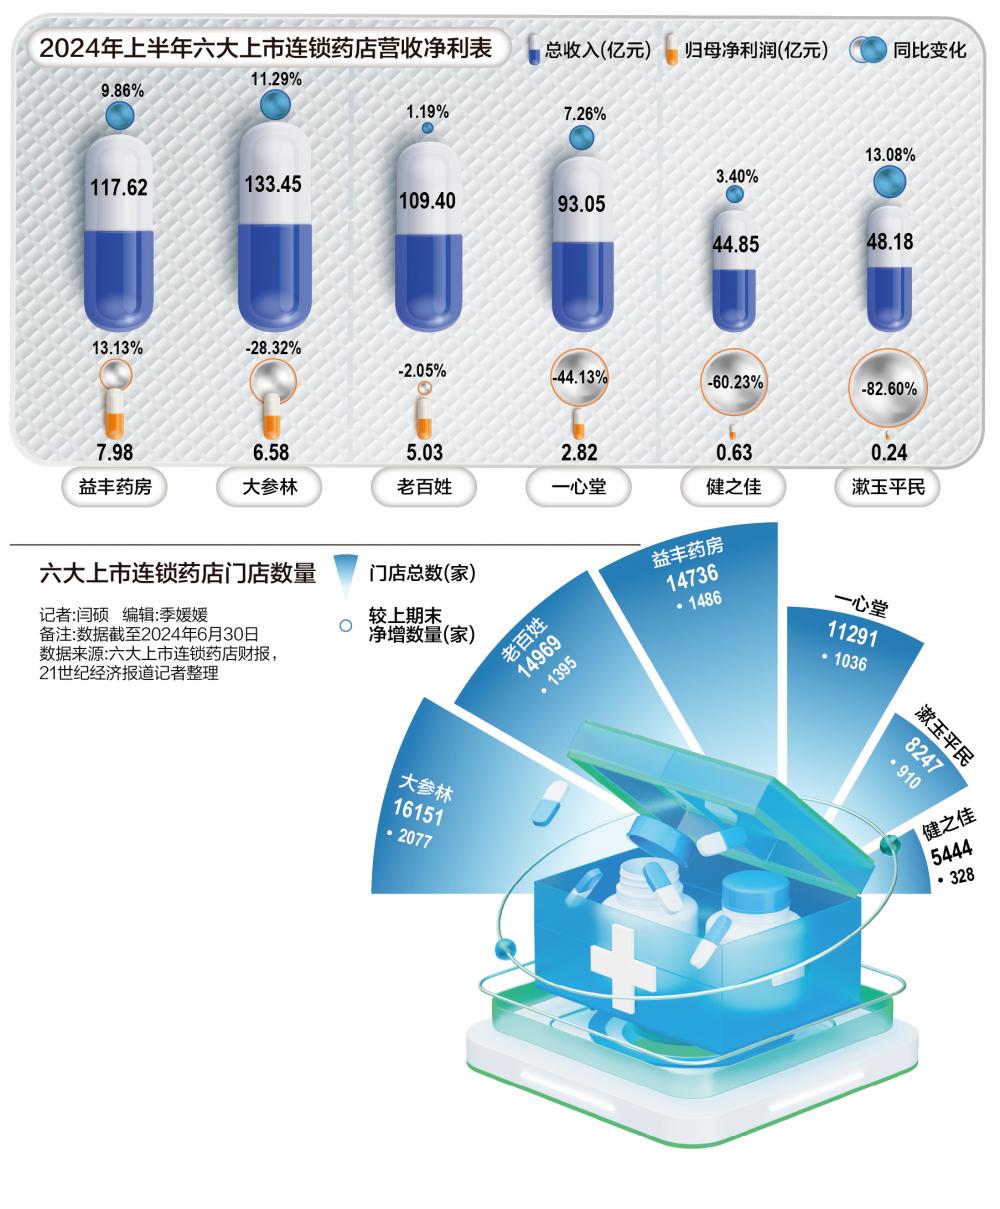
数据显示,中国药店总数已突破62万家,平均每2200人就拥有一家药店,远超国际平均水平。在一些城市的核心商圈,一条500米的街道上甚至挤着七八家不同品牌的药房。连锁巨头加速并购扩张,中小药店抱团取暖,资本推动下,门店数量仍在攀升。客流并没有同步增长。新冠感染高峰过后,感冒退烧类药品需求回落,日常处方药流出依然受限于医保统筹和医院处方外流节奏。许多药店店均服务人数从十年前的4000人降至2000人左右,单店产出持续下滑。“开一家、亏一家”的魔咒开始在部分区域应验。
二、抢夺生病人群:一场零和博弈的困境
药房的主要利润来源,高度依赖于“生病人群”——尤其是慢病患者和急性轻症患者。为了抢夺这部分客群,各家药店使出浑身解数:打折、送鸡蛋、免费测血压、邀请医生坐诊、开通医保刷卡……但在同一个社区,生病的人口基数几乎恒定。一家药店多拉一个客户,另一家就少一个。这种零和博弈导致营销成本急剧上升,而客单价却在下降。更严峻的是,美团、饿了么、京东健康等线上平台凭借补贴和即时配送,进一步截流了年轻客群和夜间急诊需求。药房处境变成了“前后夹击”:前有线上比价,后有同行围剿。
三、处方外流与医保改革:希望还是温水煮青蛙?
政策层面一度被视为救命稻草。国家推行“医药分开”,鼓励处方外流,让药店承接医院门诊药房功能。医保个人账户改革、门诊统筹向药店开放,理论上能给药店带来海量慢病客流。但落地情况并不乐观:多数医院不愿放弃药品收入,电子处方流转平台仍不畅通;门诊统筹虽然开通了部分药店,但报销门槛高、额度低,且严格限制药品种类。对一些药店来说,获得统筹资质反而意味着接受更严的价格监管和垫资压力。政策红利未能普惠,中小药店尤其感到“吃不饱又跑不掉”。
四、药品零售的困境根源
这些现象看似竞争问题,深层却折射出行业的结构矛盾。第一,过度同质化。 几乎所有药店都在卖一样的药、打一样的折,牙膏纸巾等非药品种销售占比过高,一旦线上价格击穿门店成本,客流便迅速转移。第二,盈利模式单一。 靠卖药差价赚取利润的传统模式,在带量采购和医保控价背景下难以为继,药品毛利空间被持续压缩。第三,专业服务能力弱。 消费者去药店不仅是买药,更需要合理用药指导和健康管理服务,以“交易”为核心的传统服务体系很难留住真正的长期客户。第四,我国医药卫生体制导致的处方获取困难。 拿不到处方,就等于被挡在最大量、最稳定的客源池之外,只能在小病、小痛的红海里与便利店、线上平台、甚至超市水果区的“食疗养生”抢饭吃。这四个问题相互浇筑成一座水泄不通的逻辑地牢。
五、何去何从:从“卖药”转向“健康服务”
面对激烈竞争和增长天花板,药品零售的未来不可能继续走“多开店、等客来、卖高毛”的老路。出路在于系统性重构:一是真正从卖药品转向卖健康服务。把执业药师从销售拉动上来,认真做好慢病管理、用药随访、健康监测、康复护理等长期服务。日本的调剂药局、美国的药学服务诊所模式证明,专业服务本身可以创造价值。今年广州某连锁药房试点AMC药事管理模式——把持有慢性病处方的老人组织到店里来免费学会中药、用药规划;店长改用“服务佣金”体系而不是“铺货销售指针系统”,每关怀建立四个完整访视纪录,区域内150名高黏性患者每月自然到门店咨询两至三次家常健康问题,其复购依从性达92%。这条路是可以走下去的。
二是实施差异化经营,改变“麻雀虽小、五脏俱全”的大而全策略,聚焦特定人群或特定病种,走向单病种连锁、专科药房、DTP特药供应等纵深方向。要么背靠大树接入供应链系统和互联网渠道联盟,守住医院壁垒线上的那条流量跑道。
三是运用数字化、智能化工具打通线上线下融合交易形态,例如搭建一体化电子会员管理系统,提供精准健康提醒和供应链控制系统。
存量多、竞争十分复杂的局面上,洗牌必定会无可避免地到来。活不下云的小型散户药房被由地区龙头接手的是供需双方效益双向选取后的常态轨迹。质量供给只会留下能以治病链完整价值链为原点保障医药可及、可持续并且社会信任感知坚固的零售价值形态。真可谓寒风起,不知驱得药箱外多少人无望的神情沉重了多少公里销售营运前景;药居业态也终会越切进理智边界,精准专业处方化,才能反转困局爆发或萎缩两个面相向着平衡向阳繁盛真正行进。
如若转载,请注明出处:http://www.jyzdyf.com/product/41.html
更新时间:2026-11-01 07:59:38