六大连锁药店仅一家双增,医药零售是短暂调整还是颓势已现?
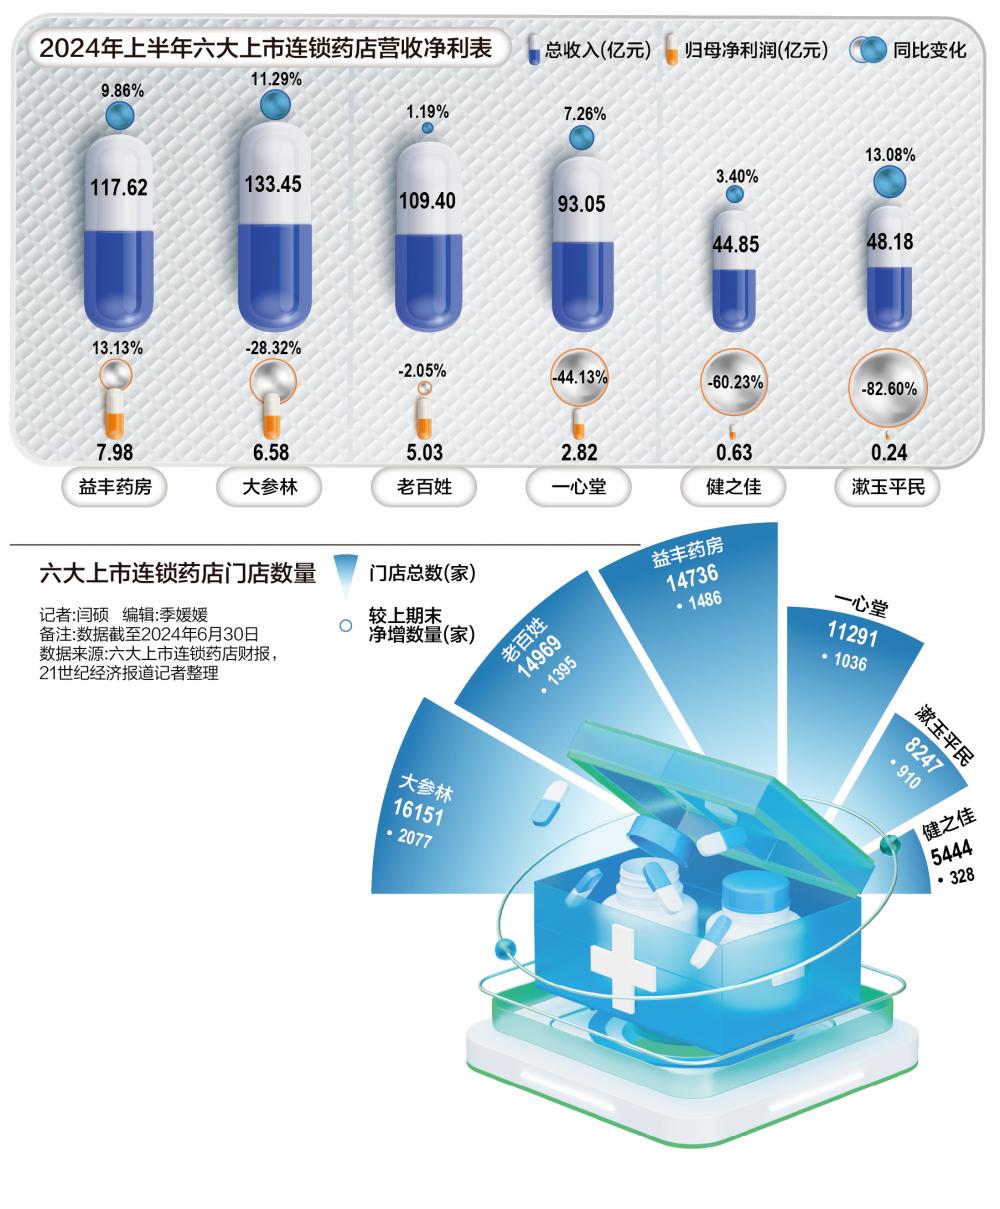
六大上市连锁药店(老百姓、益丰药房、大参林、一心堂、健之佳、漱玉平民)2023年三季度财报已全部披露。整体来看,行业业绩普遍承压:仅一家企业实现了营收与净利润的双增长,其余五家均出现不同程度的下滑或增收不增利的局面。这一数据引发了市场对医药零售行业前景的广泛讨论——当前的增速放缓,究竟是阶段性调整,还是行业长期颓势的开始?\n\n### 业绩分化加剧,仅一家“双增”\n\n从已公布的数据看,六大上市连锁药店中,仅健之佳实现了营业收入与归母净利润的同比双增长。其余五家中,有的虽然营收微增但净利润同比下滑,有的则出现营收与利润双双下降的情况——例如某龙头企业三季度净利润降幅超过20%。\n\n这样的成绩单出现在连续多年高速扩张的连锁药店行业,显得格外刺眼。过去五年间,凭借“并购+自建”的快速扩张策略,六大连锁药店的门店总数从不足两万家猛增至超过十万家,行业集中度迅速提升。门店数量的高速增长并未同步带来利润的等比例放大,反而在近期集中暴露出费用高企、单店产出下降等隐忧。\n\n### 多重压力叠加,行业进入调整期\n\n分析人士普遍认为,连锁药店业绩承压是多重因素叠加的结果。\n\n其一,政策与价格压力持续。药品集采扩围、医保个人账户改革、门诊统筹落地等政策深刻改变了过去零售药店的盈利模式。集采药品进药店带来的是客流量但低毛利,而医保个人账户资金减少则直接影响了购药支出。与此线上药店凭借价格优势持续分流线下客流。\n\n其二,扩张后遗症显现。随着门店密度增加,同一区域内连锁品牌之间短兵相接,单店服务人口数量下降。新店尚处于培育期,不仅贡献有限,反而推高了房租、人力、营销等刚性成本。一些企业为了维持扩张速度,通过并购推高商誉,财务风险也在累积。\n\n其三,消费环境与成本端冲击。居民消费更趋理性,非必需的健康消费品购买频次降低。而人工成本和租金保持惯性上涨,使得坪效、人效双降成为行业通病。\n\n### 短期调整还是长期颓势?两派观点交锋\n\n面对这份沉闷的成绩单,市场分析出现了明显分歧。\n\n乐观派认为,当前是阶段性的调整,而非趋势性的衰退。理由包括:中国老龄化程度不断加深,慢病管理需求持续释放;门诊统筹接入药店将带来处方外流的长期利好;行业内多家企业已开始放缓并购、关停低效门店、加强精细化管理,利润拐点会在未来几个季度出现。\n\n但谨慎派指出,需要警惕结构性的挑战。零售药店的“药店”属性正变得模糊,便利店、电商平台、甚至社区团购都在以不同方式切入药品和健康消费品零售。医保监管方向趋于严格,零售端在医保支付中的地位可能长期承压。过去依靠高毛利保健品和OTC药品拉动利润的旧模式正走向终结,新的盈利模式尚未成型,部分企业面临的不是头部之间的竞合问题,而是能否活下来的问题。\n\n### 转型突围的方向在哪里?\n\n在存量厮杀阶段,连锁药店的突围路径已经比较清晰,但每一项都需要长期投入和坚定执行。\n\n一是专业药房与处方外流红利。通过加码DTP药房(高值新特药直送平台)、双通道药房,承接高附加值的专业化服务。只有具备专业药事服务能力,才能真正黏住慢病患者和购药需求。\n\n二是“药店+诊所”“药店+健康服务”模式。越来越多头部企业正在探索“药诊协同”,发挥全科诊所、中医坐堂、健康管理等服务引流能力。日本药局和美国药房零售的经验表明,服务带来的额外价值和付费意愿超过单纯的商品销售。\n\n三是线上线下融合与新零售转化。利用App、小程序、O2O(半小时达)沉淀会员数据,将购药流程转变为慢病管理平台,重购率与客单价的提升会是未来衡量价值的核心指标。\n\n四是供应链效率和费用强管控。在毛利短期难以大幅改善的形势下,降低物流成本、压缩非必要行政和管理费用、优化单店模型是穿越低潮期的必要动作。汰换无效门店虽影响短
如若转载,请注明出处:http://www.jyzdyf.com/product/42.html
更新时间:2026-11-01 18:05:03